1. Per què importa la geografia de la CBV a Espanya
La Compra Basada en Valor (CBV) no és un debat acadèmic a Espanya: és una qüestió d’equitat. Que un pacient a l’Aragó tingui més possibilitats de ser atès amb tecnologia sanitària avaluada pel seu impacte clínic que un a Navarra o La Rioja no respon a diferències de necessitat, sinó a diferències de capacitat institucional, cultura organitzativa i velocitat d’adopció de marcs de compra orientats a resultats. El caràcter descentralitzat de l’SNS —amb 17 sistemes autonòmics i l’INGESA gestionant les ciutats autònomes— converteix el mapa territorial en un element determinant del ritme d’implantació de la CBV.
Aquest article presenta per primera vegada un rànquing sistematitzat dels 19 territoris de l’SNS en matèria de CBV en tecnologia sanitària, el compara amb els dos sistemes internacionals de referència (NHS del Regne Unit i sistema neerlandès), i identifica les palanques estructurals que separen els territoris més avançats de la resta.
2. El marc jurídic habilitador comú
Els 19 territoris parteixen del mateix marc jurídic: la Llei 9/2017 de contractes del sector públic (LCSP), que habilita criteris qualitatius d’adjudicació, condicions d’execució vinculades a resultats, associacions per a la innovació i compra pública precomercial. El problema no és de dret, sinó de cultura i metodologia: la LCSP permet la CBV, però no la imposa. En absència d’una guia normativa nacional equivalent a la DHSC Standard Guidance de l’NHS, cada territori interpreta lliurement els marges de la llei.
Aquesta és la diferència estructural més important respecte a l’NHS: al Regne Unit, la CBV és obligatòria des de l’octubre de 2025 per a qualsevol licitació de tecnologia sanitària. A Espanya, és voluntària en tots els territoris excepte, parcialment, en els marcs d’INGESA on els criteris de qualitat i eficiència estan formalment incorporats i han estat reconeguts externament.
3. El nivell nacional: INGESA, Ministeri i CISNS
3.1. INGESA: el cas més avançat d’Espanya
L’Institut Nacional de Gestió Sanitària (INGESA), dependent del Ministeri de Sanitat, gestiona directament els serveis de salut de Ceuta i Melilla. Lluny de ser un actor perifèric, INGESA s’ha convertit en l’organisme amb la pràctica de CBV més formalitzada de tot l’SNS. El juny de 2026, va rebre el Premi FENIN a la Compra per Valor en la seva primera edició, reconeixement atorgat per la indústria de tecnologia sanitària al seu model de compra pública centralitzada amb criteris explícits de qualitat, eficiència i resultats en salut.
INGESA gestiona actualment 9 acords marc per valor de 508 milions d’euros (7 publicats el 2026 per 368 M€, 2 pendents per 140 M€) que cobreixen ressonàncies magnètiques, tomografia computada, medicina nuclear, neonatologia i cardiologia intervencionista. Els marcs permeten l’adhesió voluntària de les comunitats autònomes, creant així un mecanisme de difusió dels criteris de valor més enllà de Ceuta i Melilla. El valor acumulat dels acords marc de l’SNS —incloent-hi els d’INGESA— va assolir els 500 milions d’euros el juny de 2026.
3.2. Ministeri de Sanitat: Pla AMAT i IA
El Pla d’Acords Marc d’Equips d’Alta Tecnologia Sanitària (Pla AMAT) del Ministeri va renovar més de 2.500 equips de diagnòstic per la imatge el 2024 (estalvi >40 M€) i centra la seva edició 2025 en neonatologia (650 equips, 29,7 M€). Tanmateix, els criteris d’adjudicació de l’AMAT continuen prioritzant el preu sobre el valor. L’abril de 2026, el Ministeri va obrir una consulta per incloure la IA en la compra centralitzada (modificació de l’Ordre SND 682/2021) sense criteris de CBV encara definits.
3.3. CISNS: coordinació sense compra
El Consell Interterritorial del Sistema Nacional de Salut (CISNS) va aprovar el novembre de 2025 l’Estratègia d’IA per a l’SNS (eIASNS), que proposa un segell d’avaluació clínica i econòmica per a solucions d’IA. És l’òrgan natural per establir un marc interterritorial de CBV, però actua com a fòrum de coordinació sense capacitat normativa vinculant sobre les comunitats autònomes en matèria de contractació.
4. Anàlisi per territoris: els 19 casos
4.1. Els territoris amb iniciatives pròpies publicades
Catalunya — La referència analítica
La Societat Catalana de Gestió Sanitària (SCGS) va publicar el març de 2022, a través de l’Observatori La gestió importa, l’informe Per un nou marc d’avaluació i contractació de serveis basat en el valor de la salut. És l’únic document de l’àmbit espanyol que quantifica la bretxa: després de revisar 14 marcs avaluatius internacionals, conclou que només el 32% dels indicadors globals mesuren valor en salut, i a Catalunya —amb la Central de Resultats, el MSIQ i els contractes del CatSalut— aquest percentatge cau al 20%. El decàleg de recomanacions proposa evolucionar des de l’avaluació d’activitat cap a contractes amb pagament per episodis i per resultats.
Aragó — El motor de la CPI
El Departament de Salut del Govern d’Aragó, juntament amb l’Institut Aragonès de Ciències de la Salut (IACS) i la Universitat de Saragossa, sosté des de fa més de cinc anys la Càtedra IACS de Compra Pública d’Innovació en Salut —descrita pel mateix sector com «una de les més actives del panorama nacional». Ha organitzat cicles de seminaris sobre value-based healthcare i contractació pública basada en valor, i treballa en el marc Think & Act for Value. És el territori amb més continuïtat operativa en CPI sanitària.
Andalusia — El programa més institucionalitzat
El Servei Andalús de Salut (SAS) té el Programa de Compra Pública d’Innovació en Salut d’Andalusia amb quatre línies estratègiques publicades (Medicina de Precisió, Enginyeria Biomèdica, Transformació Digital i Medi Ambient i Salut) i l’Espai CPI Salut com a plataforma de demanda primerenca. Els Contractes Programa 2025-2026 entre la Conselleria i el SAS funcionen com a acords institucionals que alineen objectius assistencials amb resultats en salut. La directora general de Gestió Econòmica del SAS va participar en la presentació de la Guia ARGES el 2026.
4.2. Els territoris amb estratègia declarada sense criteris de compra
Galícia — Les dades, sense la norma
El SERGAS va presentar l’abril de 2025 davant de SEDISA la seva estratègia de Gestió Sanitària Basada en Valor, avalada per més de 3.000 milions de dades clíniques del sistema integrat IANUS/eSalut. La consellera de Sanitat va declarar que «els resultats en salut són el que realment importa». La infraestructura de dades gallega —amb 1,3 milions de consultes a eSalut durant el darrer any— és la més potent de l’SNS per sustentar la CBV. Tanmateix, no hi ha cap criteri d’adjudicació basat en valor publicat en les seves licitacions.
Euskadi — L’ambició política
El Pacte Basc de Salut 2025, amb 24 línies estratègiques, inclou explícitament l’orientació cap a «valor i resultats en salut» com a eix de transformació d’Osakidetza. El Departament de Salut ha injectat 500 milions d’euros en transformació tecnològica i 192 milions en equipament de diagnòstic avançat 2024-2026. La reorganització estratègica d’Osakidetza anunciada el 2025 apunta a «generar valor real en el pacient». És el compromís polític més explícit de l’SNS, però sense traducció contractual publicada.
4.3. Territoris amb estructures o indicadors parcials
Madrid – L’aposta institucional
La Comunitat de Madrid va crear el 2023 l’Agència de Contractació Sanitària (ACS), amb un pressupost de 411,5 milions d’euros el 2025 i el mandat explícit d’«implementar, seguir i avaluar noves fórmules de contractació, especialment per a béns, serveis i medicaments d’alt impacte econòmic». És l’única comunitat autònoma amb una agència específica dedicada a la contractació sanitària. Tanmateix, l’ACS encara no ha publicat criteris de valor per a les seves adjudicacions, que continuen basant-se predominantment en el preu.
Múrcia — Els primers indicadors de contractació
El Servei Murcià de Salut (SMS) va signar el febrer de 2025 els Acords de Gestió 2025-2026 amb 154 indicadors (36 de nous), entre els quals 2 indicadors específics de contractació —una novetat a l’SNS. La filosofia declarada és vincular activitat, recursos i resultats estratègics, «aportant valor en l’ús de recursos». És el territori que ha fet el pas més concret —encara que més modest— cap a la integració de la contractació en els objectius de valor. (Nota: el maig de 2026 es va destapar un frau de 7 M€ a l’SMS per ús de material no homologat, il·lustrant el risc concret del model per preu.
4.4. Territoris amb participació puntual
Extremadura va participar en el programa FID Salut del Ministeri (primera convocatòria 2014-2016) amb propostes d’innovació sanitària i desenvolupa el projecte de medicina de precisió MedeA. Astúries té una línia de CPI coordinada per la Direcció General d’Innovació, de caràcter transversal (no específica de sanitat). Les Illes Balears i Castella-la Manxa van assistir a la jornada FENIN-SACYL de compra eficient celebrada a l’Hospital Río Hortega de Valladolid el maig de 2023.
4.5. Territoris sense iniciativa específica identificada
Navarra, Comunitat Valenciana, Canàries, Castella i Lleó, Cantàbria i La Rioja no tenen documents, programes ni marcs de CBV o CPI en salut publicats a juny de 2026. Alguns tenen plans de digitalització actius (Canàries, 31,6 M€ en salut digital 2026; Comunitat Valenciana, 235 M€ en digitalització 2024-2027), però sense criteris de valor en els seus processos de contractació de tecnologia sanitària. Castella i Lleó va acollir el 2023 la jornada FENIN sobre compra eficient com a amfitriona, però sense incorporar criteris de valor en els seus propis contractes SACYL.
5. Rànquing dels 19 territoris (amb referència internacional)
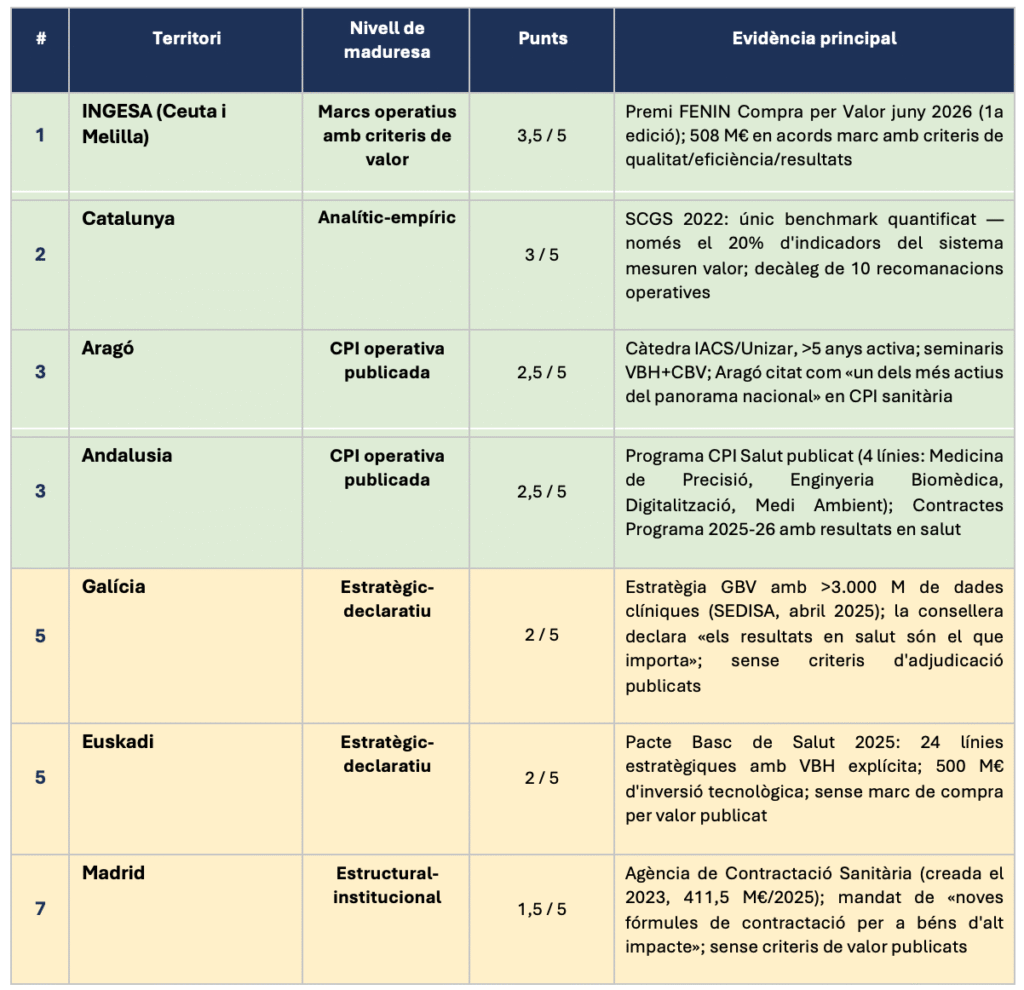
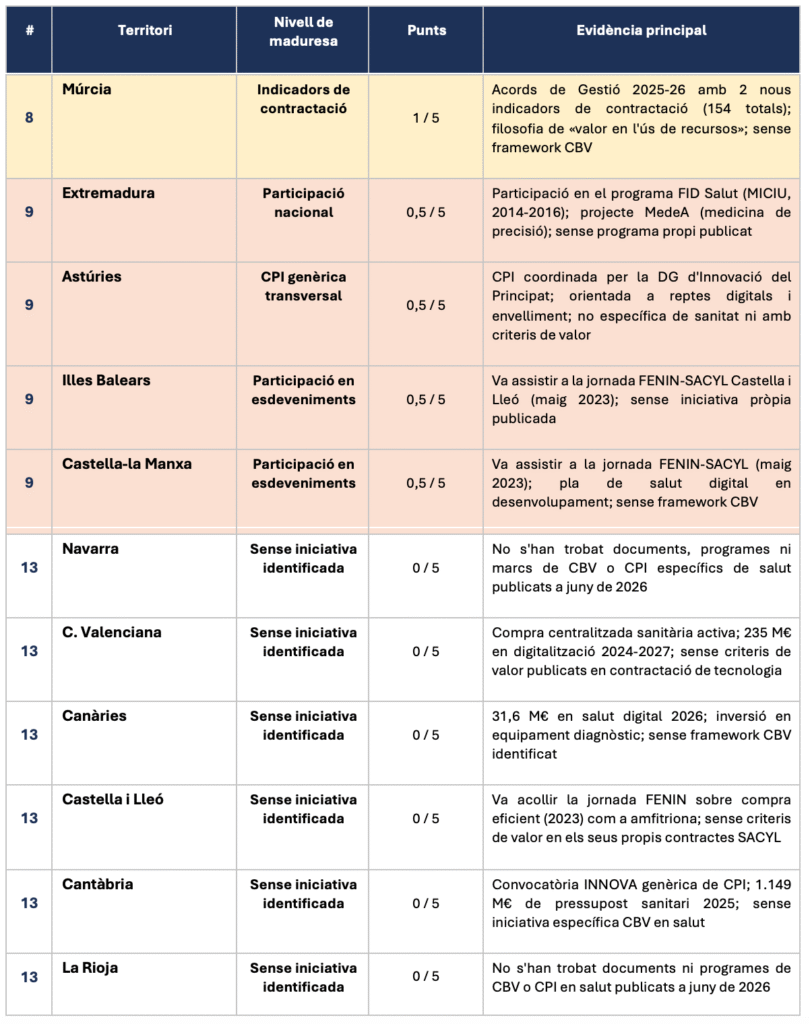
La puntuació (0-5) reflecteix el grau de maduresa en la implantació de la CBV, avaluant cinc dimensions: existència de marc o programa publicat, orientació a resultats clínics en criteris d’adjudicació, infraestructura de dades de resultats, continuïtat temporal de la iniciativa i reconeixement sectorial extern. La referència internacional s’inclou per contextualitzar la posició espanyola en el panorama global.
Lectura de la puntuació sobre 5
3,5: Marcs de compra amb criteris de qualitat/resultats reconeguts externament.
3: Anàlisi empírica quantificada amb recomanacions operatives.
2,5: Programa CPI publicat amb orientació al valor, actiu durant més de 3 anys.
2: Estratègia declarada amb orientació al valor; sense criteris d’adjudicació.
1,5: Estructura institucional dedicada; sense criteris de valor publicats.
1: Indicadors de contractació en acords de gestió.
0,5: Participació en programes nacionals o esdeveniments sectorials.
0: Sense cap iniciativa específica identificada a juny de 2026.
6. Comparació amb els sistemes més avançats: NHS i Països Baixos
6.1. L’NHS com a benchmark de referència en VBP
L’NHS del Regne Unit és el sistema sanitari públic més avançat del món en la formalització normativa de la CBV per a tecnologia sanitària. La Guia DHSC d’octubre de 2025 fa obligatori que almenys el 60% de la puntuació de qualsevol licitació respongui a cinc dominis de valor. Amb 13 pilots actius, el framework de 900 M£ per a IA sanitària licitat el maig de 2026 i el rollout nacional previst per a finals de 2026, l’NHS acumula més d’una dècada de treball preparatori per arribar a aquest punt. Els resultats ja documentats en els pilots són concrets: reducció del 43% en hospitalitzacions en el pilot de cardiologia de la Universitat de Leicester, i estalvi de més de 1.100 £ per pacient i any en el pilot d’infecció de dispositius cardíacs del Barts Health NHS Trust.
6.2. Els Països Baixos: VBHC sistèmic des de 2012
Els Països Baixos representen el model més madur de Value-Based Health Care (VBHC) a escala de sistema, encara que el seu enfocament opera principalment en la capa de la prestació assistencial més que en la contractació de dispositius. La xarxa Santeon —consorci de set hospitals— mesura, compara i millora des de 2012 resultats en més de 15 condicions clíniques (càncer de mama, pròtesi de maluc, ictus, MRC, entre d’altres) amb l’estàndard ICHOM. Les asseguradores neerlandeses negocien contractes amb els hospitals en els quals els outcomes són el criteri primari de remuneració en determinades patologies. Investigacions recents (2025) mostren que la implementació de VBHC redueix entre un 15 i un 20% la variabilitat clínica als hospitals Santeon. La principal barrera identificada en la literatura més recent és la mateixa que a Espanya: manca d’infraestructura de dades interoperable i dificultat per mesurar i atribuir outcomes.
6.3. Taula comparativa: NHS, Països Baixos i Espanya
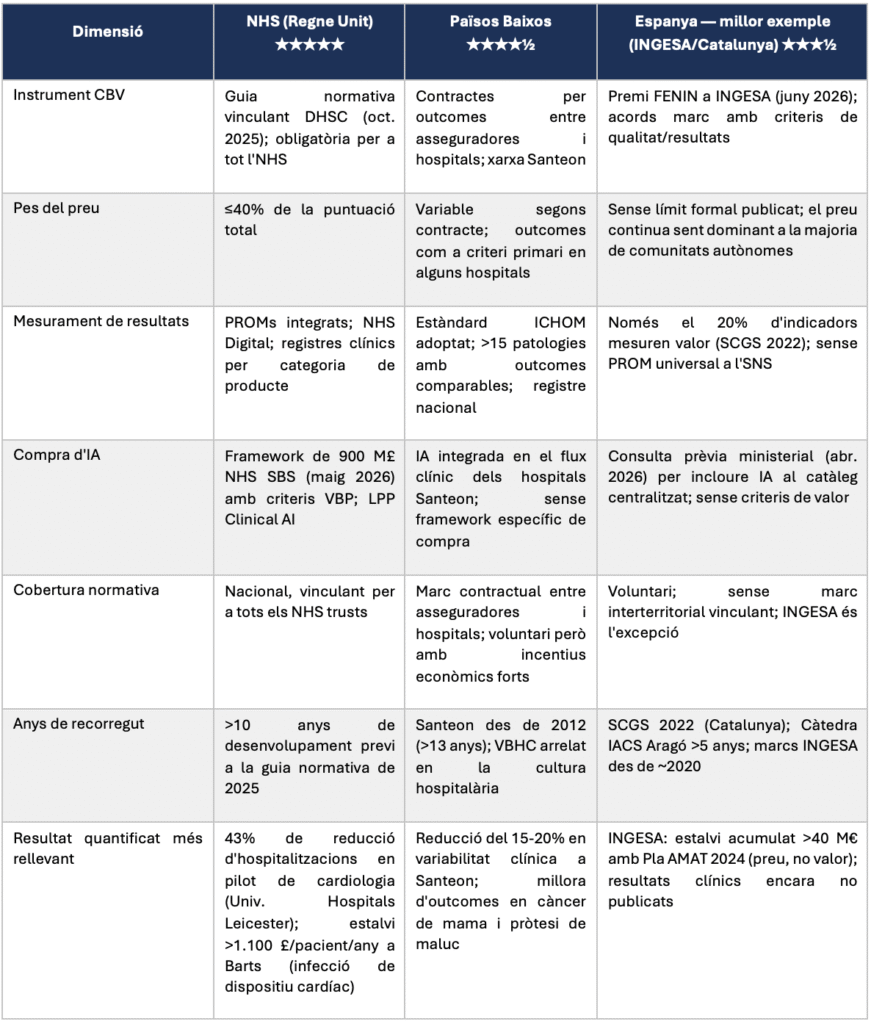
La comparació revela tres bretxes estructurals d’Espanya respecte als líders. Primera, la bretxa normativa: ni l’NHS ni els Països Baixos van deixar la CBV al voluntarisme —l’NHS la fa obligatòria, i als Països Baixos els incentius financers de les asseguradores la fan inevitable. A Espanya tot és voluntari. Segona, la bretxa de dades: NHS Digital i els registres neerlandesos permeten mesurar i comparar resultats entre proveïdors; a Espanya, com quantifica la SCGS, el 80% dels indicadors mesuren activitat. Tercera, la bretxa de temps: l’NHS acumula més de deu anys de treball preparatori abans de la seva guia de 2025; Santeon va començar el 2012. Espanya és activa en el debat des de 2022-2024. La distància és real però no insalvable si s’activa la palanca normativa.
7. Barreres i full de ruta
L’anàlisi territorial revela un patró consistent: l’interès és generalitzat (82% de directius favorables, segons SEDISA), la base jurídica existeix (LCSP 9/2017) i hi ha territoris amb capacitat analítica acreditada. El que falta en tots els casos —inclòs el més ben posicionat, INGESA— és la conversió dels criteris de valor en obligació contractual estandarditzada i l’existència de dades de resultats comparables entre proveïdors. Les quatre barreres estructurals són:
- Absència de marc normatiu nacional vinculant: sense un equivalent a la Guia DHSC, cada territori decideix si aplica o no la CBV. El CISNS és l’òrgan adequat per establir aquest marc, però no té competència reguladora directa sobre la contractació autonòmica.
- Escassetat de dades de resultats comparables: fins i tot Catalunya —el territori més avançat analíticament— constata que només el 20% dels seus indicadors mesuren valor. Sense registres de resultats per categoria de producte, no és possible dissenyar contractes basats en rendiment.
- Fragmentació autonòmica: 17 sistemes amb cultures, pressupostos i velocitats d’adopció diferents. El model d’acords marc als quals hom es pot adherir d’INGESA és el mecanisme més realista per difondre criteris de valor sense requerir una nova norma autonòmica.
- Resistència cultural al risc contractual: el pagament per resultats implica que el proveïdor assumeix part del risc. La figura del responsable del contracte amb seguiment d’indicadors —prevista a la Guia ARGES— i els contractes mixtos amb part variable vinculada a outcomes són les eines més accessibles a curt termini.
El full de ruta realista passa per tres passos seqüencials: que el CISNS aprovi una guia de referència de criteris de valor per a la contractació de tecnologia sanitària (no vinculant, però amb pes polític); que el Ministeri la incorpori als plecs dels marcs AMAT i INGESA com a estàndard de facto; i que els territoris amb més maduresa (Catalunya, Aragó, Andalusia, Galícia, Euskadi) desenvolupin pilots amb resultats publicats que serveixin d’evidència per a la generalització.
Referències
1. Ley 9/2017, de 8 de noviembre, de Contratos del Sector Público (LCSP). BOE núm. 272, de 9 de noviembre de 2017.
2. SEDISA. Compra Pública Basada en Valor en Tecnología Sanitaria. Documento de posicionamiento. Abril de 2024.
3. ARGES Salud y Sociedad / Hartmann. Compra Pública Basada en Valor. Guía para la adquisición de productos sanitarios. Hospital Santa Cristina, Madrid, 21 de octubre de 2025.
4. Ministerio de Sanidad. Plan AMAT-I 2025. Madrid, 2025.
5. Grup de Treball ASBV – SCGS. Per un nou marc d’avaluació i contractació de serveis basat en el valor de la salut. Observatori La gestió importa, SCGS, 21 de marzo de 2022.
6. Ministerio de Sanidad. Consulta pública modificación Orden SND 682/2021 (inclusión IA en compra centralizada SNS). Abril de 2026.
7. Reglamento (UE) 2024/1689 del Parlamento Europeo y del Consejo (Reglamento de Inteligencia Artificial). DOUE, 12 de julio de 2024.
8. La industria de la tecnología sanitaria reconoce al INGESA su aportación de valor a las compras en el SNS. Ceuta Actualidad, 5 de junio de 2026.
9. GOV.UK. NHS to invest in pioneering tech to drive down waiting lists. 26 de septiembre de 2025.
10. SEDISA. Galicia impulsa la Gestión Sanitaria Basada en Valor con una estrategia orientada a resultados en salud con más de 3.000 millones de datos clínicos. 9 de abril de 2025.
11. Gobierno Vasco. Las 24 líneas estratégicas del Pacto Vasco de Salud ya están en marcha. Euskadi.eus, 2025.
12. Cátedra IACS de CPI en Salud. La Cátedra IACS reúne a profesionales para discutir cómo mejorar el sistema sanitario a través de la contratación pública basada en valor. cpi.aragon.es, 2025.
13. Junta de Andalucía. Programa de Compra Pública de Innovación en Salud de Andalucía. juntadeandalucia.es, 2025.
14. Servicio Murciano de Salud. El SMS incluye nuevos indicadores de calidad y seguridad del paciente. murciasalud.es, febrero de 2025.
15. Redacción Médica. Madrid establece la estructura de su Agencia de Contratación Sanitaria. Diciembre de 2023.
16. Saludcastillayleon.es. Guía de compra pública eficiente de tecnología sanitaria en Castilla y León (jornada FENIN-SACYL). Hospital Río Hortega, mayo de 2023.
17. ICHOM / Santeon. Collaborating for Value: The Santeon Hospitals in the Netherlands. ichom.org, 2018.
18. Leao et al. Barriers and Strategies for Inclusion of Value-Based Healthcare in Contract Negotiations in the Netherlands. International Journal of Health Planning and Management, 2025.
19. El valor de los acuerdos marco para renovar la tecnología sanitaria alcanza ya los 500 millones de euros. El Español / Invertia, 4 de junio de 2026.