1. Por qué importa la geografía de la Compra Basada en Valor en España
La Compra Basada en Valor (CBV) no es un debate académico en España: es una cuestión de equidad. Que un paciente en Aragón tenga más posibilidades de ser atendido con tecnología sanitaria evaluada por su impacto clínico que uno en Navarra o La Rioja no responde a diferencias de necesidad, sino a diferencias de capacidad institucional, cultura organizativa y velocidad de adopción de marcos de compra orientados a resultados. El carácter descentralizado del SNS -con 17 sistemas autonómicos y el INGESA gestionando las ciudades autónomas- convierte el mapa territorial en un elemento determinante del ritmo de implantación de la CBV.
Este artículo presenta por primera vez un ranking sistematizado de los 19 territorios del SNS en materia de CBV en tecnología sanitaria, lo compara con los dos sistemas internacionales de referencia (NHS del Reino Unido y sistema neerlandés), e identifica las palancas estructurales que separan a los territorios más avanzados del resto.
2. El marco jurídico habilitador común
Los 19 territorios parten del mismo marco jurídico: la Ley 9/2017 de Contratos del Sector Público (LCSP), que habilita criterios cualitativos de adjudicación, condiciones de ejecución vinculadas a resultados, asociaciones para la innovación y compra pública precomercial. El problema no es de derecho, sino de cultura y metodología: la LCSP permite la CBV, pero no la impone. En ausencia de una guía normativa nacional equivalente a la DHSC Standard Guidance del NHS, cada territorio interpreta libremente los márgenes de la ley.
Esta es la diferencia estructural más importante respecto al NHS: en el Reino Unido, la CBV es obligatoria desde octubre de 2025 para cualquier licitación de tecnología sanitaria. En España, es voluntaria en todos los territorios excepto, parcialmente, en los marcos de INGESA donde los criterios de calidad y eficiencia están formalmente incorporados y han sido reconocidos externamente.
3. El nivel nacional: INGESA, Ministerio y CISNS
3.1. INGESA: el caso más avanzado de España
El Instituto Nacional de Gestión Sanitaria (INGESA), dependiente del Ministerio de Sanidad, gestiona directamente los servicios de salud de Ceuta y Melilla. Lejos de ser un actor periférico, INGESA se ha convertido en el organismo con la práctica de CBV más formalizada de todo el SNS. En junio de 2026, recibió el Premio FENIN a la Compra por Valor en su primera edición, reconocimiento otorgado por la industria de tecnología sanitaria a su modelo de compra pública centralizada con criterios explícitos de calidad, eficiencia y resultados en salud.
INGESA gestiona actualmente 9 acuerdos marco por valor de 508 millones de euros (7 publicados en 2026 por 368M€, 2 pendientes por 140M€) que cubren resonancias magnéticas, tomografía computarizada, medicina nuclear, neonatología y cardiología intervencionista. Los marcos permiten la adhesión voluntaria de las CCAA, creando así un mecanismo de difusión de los criterios de valor más allá de Ceuta y Melilla. El valor acumulado de los acuerdos marco del SNS -incluyendo los de INGESA- alcanzó los 500 millones de euros a junio de 2026.
3.2. Ministerio de Sanidad: Plan AMAT e IA
El Plan de Acuerdos Marco de Equipos de Alta Tecnología Sanitaria (Plan AMAT) del Ministerio renovó más de 2.500 equipos de diagnóstico por imagen en 2024 (ahorro >40M€) y centra su edición 2025 en neonatología (650 equipos, 29,7M€). Sin embargo, los criterios de adjudicación del AMAT siguen priorizando el precio sobre el valor. En abril de 2026, el Ministerio abrió consulta para incluir la IA en la compra centralizada (modificación Orden SND 682/2021) sin criterios de CBV todavía definidos.
3.3. CISNS: coordinación sin compra
El Consejo Interterritorial del Sistema Nacional de Salud (CISNS) aprobó en noviembre de 2025 la Estrategia de IA para el SNS (eIASNS), que propone un sello de evaluación clínica y económica para soluciones de IA. Es el órgano natural para establecer un marco interterritorial de CBV, pero actúa como foro de coordinación sin capacidad normativa vinculante sobre las CCAA en materia de contratación.
4. Análisis por territorios: los 19 casos
4.1. Los territorios con iniciativas propias publicadas
Cataluña – La referencia analítica
La Societat Catalana de Gestió Sanitària (SCGS) publicó en marzo de 2022, a través del Observatori La gestió importa, el informe Per un nou marc d’avaluació i contractació de serveis basat en el valor de la salut. Es el único documento del ámbito español que cuantifica la brecha: tras revisar 14 marcos evaluativos internacionales, concluye que solo el 32% de los indicadores globales miden valor en salud, y en Cataluña -con la Central de Resultats, el MSIQ y los contratos del CatSalut- ese porcentaje cae al 20%. El decálogo de recomendaciones propone evolucionar desde la evaluación de actividad hacia contratos con pago por episodios y por resultados.
Aragón – El motor de la CPI
El Departamento de Salud del Gobierno de Aragón, junto al Instituto Aragonés de Ciencias de la Salud (IACS) y la Universidad de Zaragoza, sostiene desde hace más de cinco años la Cátedra IACS de Compra Pública de Innovación en Salud -descrita por el propio sector como ‘uno de los más activos del panorama nacional’. Ha organizado ciclos de seminarios sobre value-based healthcare y contratación pública basada en valor, y trabaja en el marco Think & Act for Value. Es el territorio con mayor continuidad operativa en CPI sanitaria.
Andalucía – El programa más institucionalizado
El Servicio Andaluz de Salud (SAS) tiene el Programa de Compra Pública de Innovación en Salud de Andalucía con cuatro líneas estratégicas publicadas (Medicina de Precisión, Ingeniería Biomédica, Transformación Digital y Medio Ambiente y Salud) y el Espacio CPI Salud como plataforma de demanda temprana. Los Contratos Programa 2025-2026 entre la Consejería y el SAS funcionan como acuerdos institucionales que alinean objetivos asistenciales con resultados en salud. La Directora General de Gestión Económica del SAS participó en la presentación de la Guía ARGES en 2026.
4.2. Los territorios con estrategia declarada sin criterios de compra
Galicia – Los datos, sin la norma
El SERGAS presentó en abril de 2025 ante SEDISA su estrategia de Gestión Sanitaria Basada en Valor, respaldada por más de 3.000 millones de datos clínicos del sistema integrado IANUS/eSalud. La consejera de Sanidad declaró que ‘los resultados en salud son lo que realmente importa’. La infraestructura de datos gallega -con 1,3 millones de consultas a eSalud en el último año- es la más potente del SNS para sustentar la CBV. Sin embargo, no hay ningún criterio de adjudicación basado en valor publicado en sus licitaciones.
Euskadi – La ambición política
El Pacto Vasco de Salud 2025, con 24 líneas estratégicas, incluye explícitamente la orientación hacia ‘valor y resultados en salud’ como eje de transformación de Osakidetza. El Departamento de Salud ha inyectado 500 millones de euros en transformación tecnológica y 192 millones en equipamiento de diagnóstico avanzado 2024-2026. La reorganización estratégica de Osakidetza anunciada en 2025 apunta a ‘generar valor real en el paciente’. Es el compromiso político más explícito del SNS, pero sin traducción contractual publicada.
4.3. Territorios con estructuras o indicadores parciales
Madrid – La apuesta institucional
La Comunidad de Madrid creó en 2023 la Agencia de Contratación Sanitaria (ACS), con un presupuesto de 411,5 millones de euros en 2025 y el mandato explícito de ‘implementar, seguir y evaluar nuevas fórmulas de contratación, en especial para bienes, servicios y medicamentos de alto impacto económico’. Es la única CCAA con una agencia específica dedicada a la contratación sanitaria. Sin embargo, la ACS no ha publicado aún criterios de valor para sus adjudicaciones, que siguen basadas predominantemente en precio.
Murcia – Los primeros indicadores de contratación
El Servicio Murciano de Salud (SMS) firmó en febrero de 2025 los Acuerdos de Gestión 2025-2026 con 154 indicadores (36 nuevos), entre ellos 2 indicadores específicos de contratación -una novedad en el SNS. La filosofía declarada es vincular actividad, recursos y resultados estratégicos, ‘aportando valor en el uso de recursos’. Es el territorio que ha dado el paso más concreto -aunque más modesto- hacia la integración de la contratación en los objetivos de valor. (Nota: en mayo de 2026 se destapó un fraude de 7M€ en el SMS por uso de material no homologado, ilustrando el riesgo concreto del modelo por precio).
4.4. Territorios con participación puntual
Extremadura participó en el programa FID Salud del Ministerio (primera convocatoria 2014-2016) con propuestas de innovación sanitaria y desarrolla el proyecto de medicina de precisión MedeA. Asturias tiene una línea de CPI coordinada por la Dirección General de Innovación, de carácter transversal (no específica de sanidad). Baleares y Castilla-La Mancha asistieron a la jornada FENIN-SACYL de compra eficiente celebrada en el Hospital Río Hortega de Valladolid en mayo de 2023.
4.5. Territorios sin iniciativa específica identificada
Navarra, Comunitat Valenciana, Canarias, Castilla y León, Cantabria y La Rioja no tienen documentos, programas ni marcos de CBV o CPI en salud publicados a junio de 2026. Algunos tienen planes de digitalización activos (Canarias, 31,6M€ en salud digital 2026; Comunitat Valenciana, 235M€ en digitalización 2024-2027) pero sin criterios de valor en sus procesos de contratación de tecnología sanitaria. Castilla y León acogió en 2023 la jornada FENIN sobre compra eficiente como anfitrión, pero sin incorporar criterios de valor en sus propios contratos SACYL.
5. Ranking de los 19 territorios (con referencia internacional)
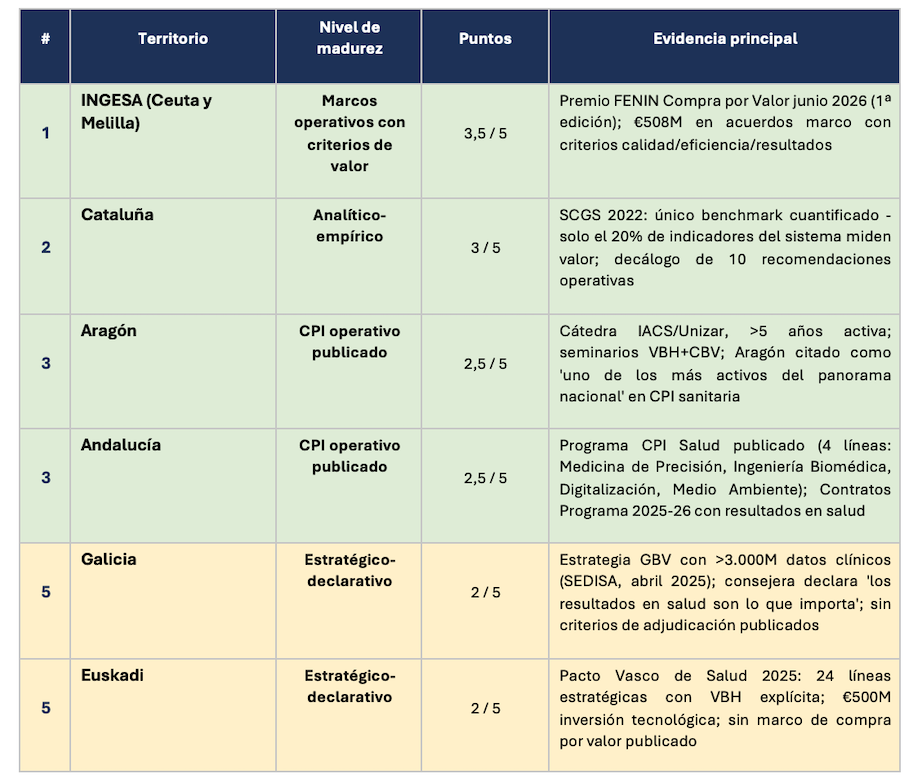
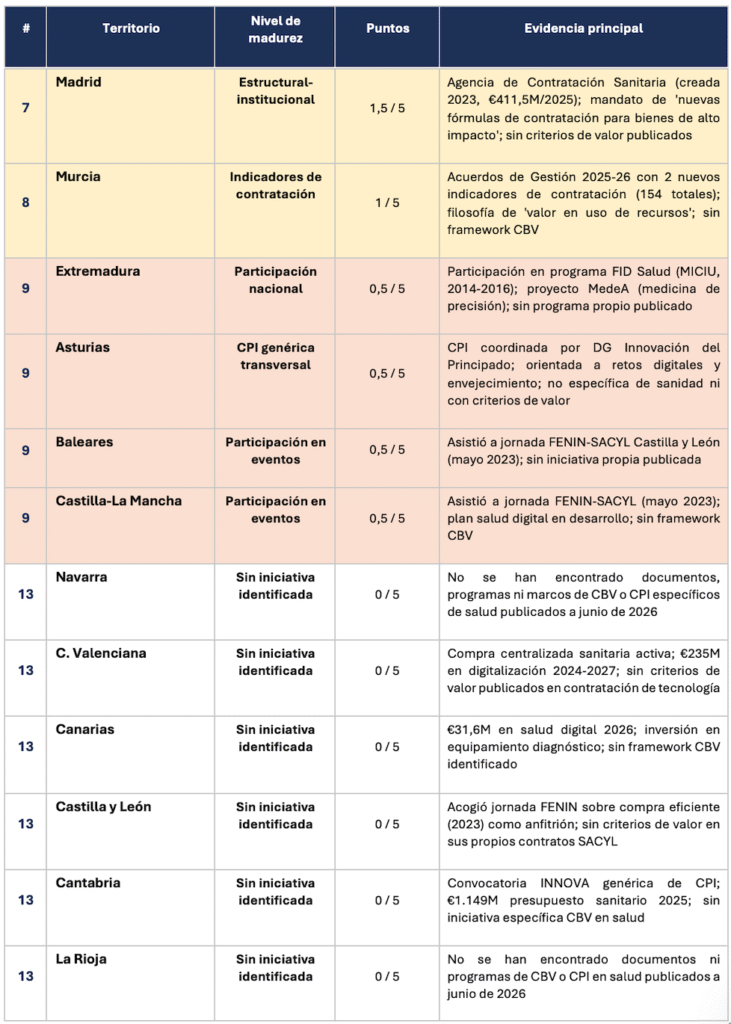
La puntuación (0-5) refleja el grado de madurez en la implantación de la CBV, evaluando cinco dimensiones: existencia de marco o programa publicado, orientación a resultados clínicos en criterios de adjudicación, infraestructura de datos de resultados, continuidad temporal de la iniciativa y reconocimiento sectorial externo. La referencia internacional se incluye para contextualizar la posición española en el panorama global.
Lectura de la puntuación sobre 5
3,5: Marcos de compra con criterios de calidad/resultados reconocidos externamente.
3: Análisis empírico cuantificado con recomendaciones operativas.
2,5: Programa CPI publicado con orientación a valor, activo >3 años.
2: Estrategia declarada con orientación a valor; sin criterios de adjudicación.
1,5: Estructura institucional dedicada; sin criterios de valor publicados.
1: Indicadores de contratación en acuerdos de gestión.
0,5: Participación en programas nacionales o eventos sectoriales.
0: Sin iniciativa específica identificada a junio de 2026.
6. Comparación con los sistemas más avanzados: NHS y Países Bajos
6.1. El NHS como benchmark de referencia en VBP
El NHS del Reino Unido es el sistema sanitario público más avanzado del mundo en la formalización normativa de la CBV para tecnología sanitaria. La Guía DHSC de octubre de 2025 hace obligatorio que al menos el 60% de la puntuación de cualquier licitación responda a cinco dominios de valor. Con 13 pilotos activos, el framework de £900M para IA sanitaria licitado en mayo de 2026 y el rollout nacional previsto para finales de 2026, el NHS lleva más de una década de trabajo preparatorio para llegar a este punto. Los resultados ya documentados en los pilotos son concretos: reducción del 43% en hospitalizaciones en el piloto de cardiología de la Universidad de Leicester, y ahorro de más de £1.100 por paciente al año en el piloto de infección de dispositivos cardíacos del Barts Health NHS Trust.
6.2. Los Países Bajos: VBHC sistémico desde 2012
Los Países Bajos representan el modelo más maduro de Value-Based Health Care (VBHC) a nivel de sistema, aunque su enfoque opera principalmente en la capa de la prestación asistencial más que en la contratación de dispositivos. La red Santeon -consorcio de siete hospitales- lleva desde 2012 midiendo, comparando y mejorando resultados en más de 15 condiciones clínicas (cáncer de mama, prótesis de cadera, ictus, ERC, entre otras) con el estándar ICHOM. Las aseguradoras neerlandesas negocian contratos con los hospitales en los que los outcomes son el criterio primario de remuneración en determinadas patologías. Investigaciones recientes (2025) muestran que la implementación de VBHC reduce entre un 15 y un 20% la variabilidad clínica en los hospitales Santeon. La principal barrera identificada en la literatura más reciente es la misma que en España: falta de infraestructura de datos interoperable y dificultad para medir y atribuir outcomes.
6.3. Tabla comparativa: NHS, Países Bajos y España
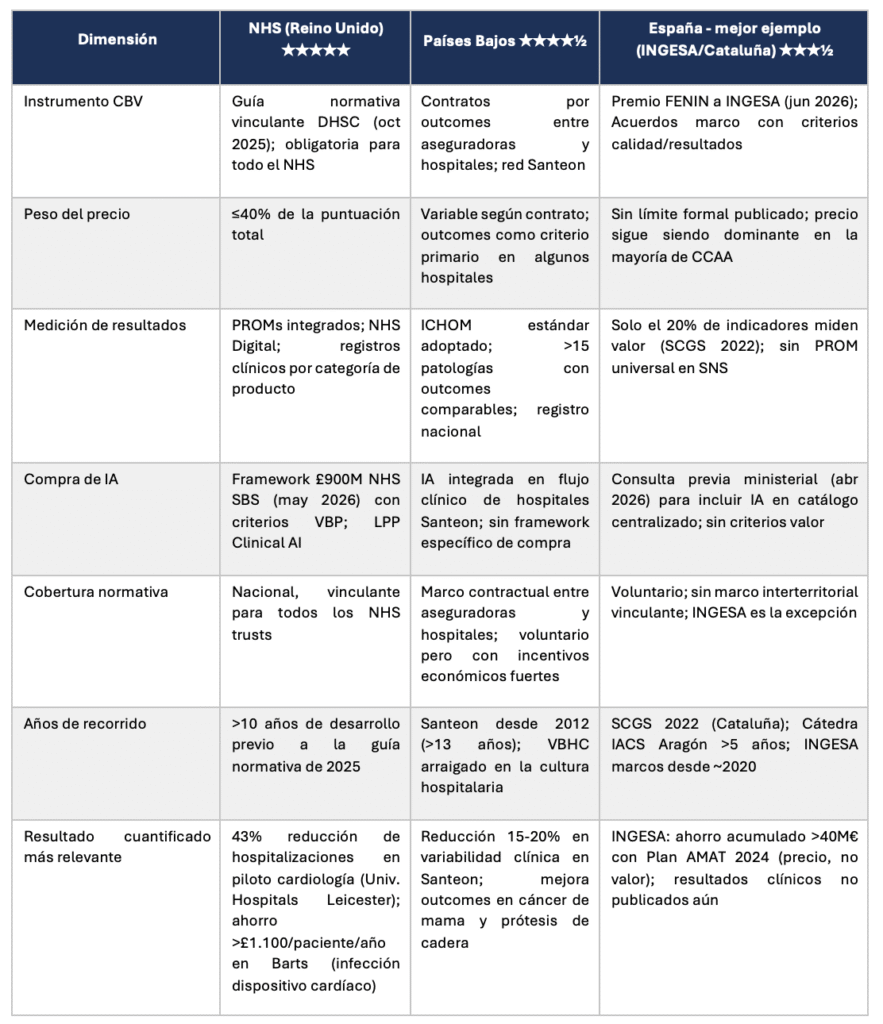
La comparación revela tres brechas estructurales de España respecto a los líderes. Primera, la brecha normativa: ni el NHS ni los Países Bajos dejaron la CBV al voluntarismo -el NHS la hace obligatoria, y en los Países Bajos los incentivos financieros de las aseguradoras la hacen inevitable. En España todo es voluntario. Segunda, la brecha de datos: NHS Digital y los registros neerlandeses permiten medir y comparar resultados entre proveedores; en España, como cuantifica la SCGS, el 80% de los indicadores miden actividad. Tercera, la brecha de tiempo: el NHS lleva más de diez años de trabajo preparatorio antes de su guía de 2025; Santeon comenzó en 2012. España lleva activa en el debate desde 2022-2024. La distancia es real pero no insalvable si se activa la palanca normativa.
7. Barreras y hoja de ruta
El análisis territorial revela un patrón consistente: el interés es generalizado (82% de directivos favorables, según SEDISA), la base jurídica existe (LCSP 9/2017) y hay territorios con capacidad analítica acreditada. Lo que falta en todos los casos -incluido el mejor posicionado, INGESA- es la conversión de los criterios de valor en obligación contractual estandarizada y la existencia de datos de resultados comparables entre proveedores. Las cuatro barreras estructurales son:
- Ausencia de marco normativo nacional vinculante: sin un equivalente a la Guía DHSC, cada territorio decide si aplica o no la CBV. El CISNS es el órgano adecuado para establecer ese marco, pero no tiene competencia regulatoria directa sobre la contratación autonómica.
- Escasez de datos de resultados comparables: incluso Cataluña -el territorio más avanzado analíticamente- constata que solo el 20% de sus indicadores miden valor. Sin registros de resultados por categoría de producto, no es posible diseñar contratos basados en rendimiento.
- Fragmentación autonómica: 17 sistemas con culturas, presupuestos y velocidades de adopción distintos. El modelo de acuerdos marco adheribles de INGESA es el mecanismo más realista para difundir criterios de valor sin requerir una nueva norma autonómica.
- Resistencia cultural al riesgo contractual: el pago por resultados implica que el proveedor asume parte del riesgo. La figura del responsable del contrato con seguimiento de indicadores -prevista en la Guía ARGES- y los contratos mixtos con parte variable vinculada a outcomes son las herramientas más accesibles a corto plazo.
La hoja de ruta realista pasa por tres pasos secuenciales: que el CISNS apruebe una guía de referencia de criterios de valor para la contratación de tecnología sanitaria (no vinculante, pero con peso político); que el Ministerio la incorpore a los pliegos de los marcos AMAT e INGESA como estándar de facto; y que los territorios con mayor madurez (Cataluña, Aragón, Andalucía, Galicia, Euskadi) desarrollen pilotos con resultados publicados que sirvan de evidencia para la generalización.
Referencias
1. Ley 9/2017, de 8 de noviembre, de Contratos del Sector Público (LCSP). BOE núm. 272, de 9 de noviembre de 2017.
2. SEDISA. Compra Pública Basada en Valor en Tecnología Sanitaria. Documento de posicionamiento. Abril de 2024.
3. ARGES Salud y Sociedad / Hartmann. Compra Pública Basada en Valor. Guía para la adquisición de productos sanitarios. Hospital Santa Cristina, Madrid, 21 de octubre de 2025.
4. Ministerio de Sanidad. Plan AMAT-I 2025. Madrid, 2025.
5. Grup de Treball ASBV – SCGS. Per un nou marc d’avaluació i contractació de serveis basat en el valor de la salut. Observatori La gestió importa, SCGS, 21 de marzo de 2022.
6. Ministerio de Sanidad. Consulta pública modificación Orden SND 682/2021 (inclusión IA en compra centralizada SNS). Abril de 2026.
7. Reglamento (UE) 2024/1689 del Parlamento Europeo y del Consejo (Reglamento de Inteligencia Artificial). DOUE, 12 de julio de 2024.
8. La industria de la tecnología sanitaria reconoce al INGESA su aportación de valor a las compras en el SNS. Ceuta Actualidad, 5 de junio de 2026.
9. GOV.UK. NHS to invest in pioneering tech to drive down waiting lists. 26 de septiembre de 2025.
10. SEDISA. Galicia impulsa la Gestión Sanitaria Basada en Valor con una estrategia orientada a resultados en salud con más de 3.000 millones de datos clínicos. 9 de abril de 2025.
11. Gobierno Vasco. Las 24 líneas estratégicas del Pacto Vasco de Salud ya están en marcha. Euskadi.eus, 2025.
12. Cátedra IACS de CPI en Salud. La Cátedra IACS reúne a profesionales para discutir cómo mejorar el sistema sanitario a través de la contratación pública basada en valor. cpi.aragon.es, 2025.
13. Junta de Andalucía. Programa de Compra Pública de Innovación en Salud de Andalucía. juntadeandalucia.es, 2025.
14. Servicio Murciano de Salud. El SMS incluye nuevos indicadores de calidad y seguridad del paciente. murciasalud.es, febrero de 2025.
15. Redacción Médica. Madrid establece la estructura de su Agencia de Contratación Sanitaria. Diciembre de 2023.
16. Saludcastillayleon.es. Guía de compra pública eficiente de tecnología sanitaria en Castilla y León (jornada FENIN-SACYL). Hospital Río Hortega, mayo de 2023.
17. ICHOM / Santeon. Collaborating for Value: The Santeon Hospitals in the Netherlands. ichom.org, 2018.
18. Leao et al. Barriers and Strategies for Inclusion of Value-Based Healthcare in Contract Negotiations in the Netherlands. International Journal of Health Planning and Management, 2025.
19. El valor de los acuerdos marco para renovar la tecnología sanitaria alcanza ya los 500 millones de euros. El Español / Invertia, 4 de junio de 2026.