Introducció i síntesi
Pretenem, des d’una perspectiva espanyola i europea, fonamentalment sanitària, considerar les vies d’adaptació, política i gestora, a la disrupció social i tecnològica que la IA suposa.[1]
La nostra tesi és que Europa no necessita reproduir íntegrament les cadenes tecnològiques estatunidenca o xinesa. Ha d’integrar el seu mercat, especialitzar-se en capacitats distintives i utilitzar àmbits com la sanitat per experimentar, adoptar, avaluar i escalar aplicacions d’IA, preservant sempre la contestabilitat econòmica, tecnològica i geopolítica.
En Baumol, Panzar i Willig, un mercat perfectament contestable[2] és aquell en què l’entrada i sortida són prou lliures i poc costoses perquè fins i tot un monopolista establert es comporti disciplinadament per l’amenaça d’entrada. Importen especialment l’absència de costos enfonsats irrecuperables i la possibilitat de hit-and-run entry.
A aquesta contestabilitat de mercat, convé afegir:
- Contestabilitat tecnològica, facilitat amb què l’usuari pot substituir una tecnologia o proveïdor sense perdre dades, funcionalitats ni incórrer en costos prohibitius.
- Contestabilitat geopolítica, o, millor encara, substituïbilitat estratègica o contestabilitat sota coerció, possibilitat de mantenir una funció essencial quan un proveïdor deixa d’estar disponible no per raons comercials sinó per una decisió política externa.
I aquí escau connectar Baumol amb la pràctica en el seu moment innovadora de Toyota d’evitar el subministrador únic de components basant-se en no destruir les alternatives que mantenen disciplinat un proveïdor. Vegeu el Gràfic 1.
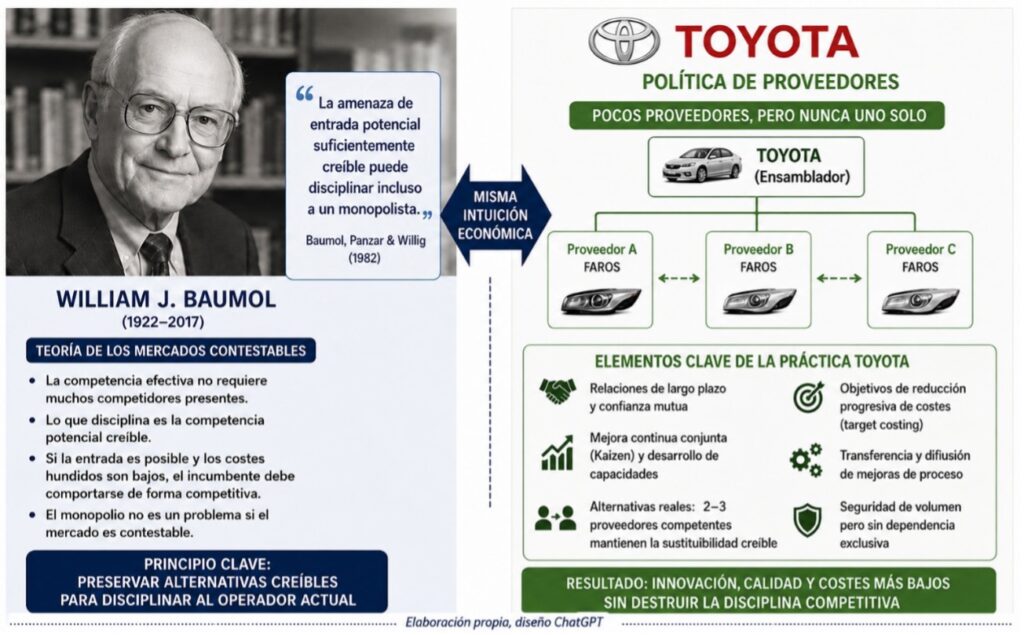
Gràfic 1. De Baumol a Toyota: la disciplina competitiva sense destruir alternatives
En la geopolítica actual, es diria ‘assegura’t que alguna d’aquestes alternatives sobrevisqui, encara que les grans potències tanquin els seus mercats tecnològics’. Europa no hauria de buscar simplement diversificació de proveïdors amb substituïbilitat estratègica. Si la rivalitat EUA-Xina acaba obligant Europa a excloure sistemàticament dels seus mercats les empreses tecnològicament més competitives d’un dels dos blocs, l’autonomia estratègica europea serà molt més cara i probablement menor. Europa haurà deixat de triar entre tecnologies per començar a triar entre dependències. El de-risking europeu ha de ser selectiu, proporcional i reversible, mai un desacoblament tecnològic generalitzat.
La Comissió reconeix explícitament que persisteixen dependències estratègiques europees en semiconductors, núvol, infraestructures de dades i ciberseguretat. I acaba de fer un pas força significatiu: el juny de 2026 va presentar un paquet de sobirania tecnològica que inclou Chips Act 2.0, Cloud and AI Development Act i una estratègia europea de codi obert.
Els EUA disposen de nombrosos punts de pressió: núvol, programari empresarial, sistemes operatius, actualitzacions, identitat, ciberseguretat, xips i acceleradors, models d’IA, serveis financers digitals, etc.
La mateixa Comissió acaba de considerar preliminarment que AWS i Azure haurien de ser gatekeepers sota la Digital Markets Act, destacant precisament les seves posicions arrelades, els costos de canvi i els efectes de lock-in.
La variable estratègica no hauria de ser el percentatge de tecnologia europea, sinó el cost de sortida. Si demà desapareix un proveïdor, quant triguem a substituir-lo? Quatre poden ser les capes de defensa:
Capacitat europea mínima en els nodes crítics. No fabricar-ho tot, sinó impedir que existeixi un punt únic la retirada del qual paralitzi una funció essencial. Aquí hi encaixen ASML, BSC, Openchip/BERIO, EuroHPC, fàbriques d’IA, núvol europeu i programari obert. La Comissió ha llançat, per exemple, EURO-3C per desenvolupar una infraestructura federada europea telco-edge-cloud precisament reduint la dependència de tercers països.
Arquitectures substituïbles. Open source/open weight, estàndards oberts, APIs, formats interoperables, portabilitat de dades i aplicacions cloud-agnostic. Necessitem que Microsoft sàpiga que podem marxar. És la contestabilitat convertida en política de seguretat.
- Diversificació internacional sense exclusions, com ja s’ha esmentat.
- Redundància estratègica (duplicacions, reserves). Cara, fins i tot un malbaratament des de l’eficiència estàtica, però es tracta de comprar una opció davant d’esdeveniments de baixa probabilitat i conseqüències enormes.
La cadena global de semiconductors i intel·ligència artificial combina una elevada especialització internacional amb una extraordinària concentració empresarial. La rivalitat entre els Estats Units i la Xina està transformant aquesta interdependència en una font de poder i vulnerabilitat. Europa difícilment podrà reproduir totes les capacitats d’ambdós ecosistemes, però tampoc necessita fer-ho. El seu objectiu ha de ser reduir dependències crítiques, preservar alternatives i convertir els seus actius científics, reguladors, industrials i socials en capacitat efectiva d’adopció.
La sanitat constitueix un terreny privilegiat per a aquesta estratègia.
Europa disposa de sistemes universals, dades longitudinals, recerca clínica, professionals qualificats i una gran capacitat pública de compra. Proposem una estratègia en sis etapes: integrar, especialitzar, experimentar, adoptar, avaluar i escalar. Totes elles han de preservar la contestabilitat, entesa com la possibilitat de canviar de proveïdor, portar dades, combinar models, auditar resultats i mantenir coneixement propi.
Accés al text complet i pla de lectura
En l’epígraf II descrivim l’ecosistema global actual de semiconductors i IA. En l’epígraf III, com sembla que s’està alterant l’ecosistema esmentat atès que hem deixat de viure en un món unipolar. El lector, ja familiaritzat amb els temes dels dos epígrafs esmentats, pot saltar directament a l’últim, el més original: el IV, Com no quedar-se aturats? Aquí es parteix del diagnòstic de fragmentació europea i dependències crítiques, es recorda el principi estratègic d’autonomia contestable econòmica, tecnològica i geopolítica, s’assenyalen els avantatges europeus i es presenta un programa d’acció en sis etapes amb els seus indicadors i governança.
Naturalment, l’originalitat sempre és relativa. Mentre preparàvem aquest escrit, hem detectat paral·lelismes amb Europa en la presentació del pressupost 2026 de Singapur[3], que ha deixat clar que no pretén competir construint el model d’IA més gran; pretén ser excepcionalment bo adoptant-lo. I assenyala que l’avantatge de Singapur no està a construir els models frontera més grans, sinó a desplegar la IA eficaçment, responsablement i amb rapidesa. Crea AI Missions nacionals en quatre sectors -fabricació avançada, connectivitat/logística, finances i sanitat-, amb objectius i resultats concrets, sandboxes reguladors i coordinació d’R+D, regulació i inversió.
Referències
[1] Ortún Rubio V, Estupiñán Romero F. El ecosistema global de semiconductores e IA. La triple contestabilidad como estrategia para Europa. 2026. handle: https://hdl.handle.net/10230/74708.
[2] Baumol WJ, Panzar JC, Willig RD. Contestable Markets and the Theory of Industry Structure. Nueva York: Harcourt Brace Jovanovich; 1982.
[3] Singapore Ministry of Finance. Budget 2026 speech: Securing our future together in a changed world [Internet]. Singapore: Ministry of Finance; 2026 [consultado el 30 de agosto 2026]. Accesible en: https://www.singaporebudget.gov.sg/budget-speech/budget-statement
Foto de Manuel